
De la présence à la coproduction : ce que Bpifrance change vraiment en Afrique
La relation économique franco-africaine oscille depuis des années entre deux récits insuffisants : le désengagement, qu'alimentent les cessions bancaires et industrielles, et la repolitisation permanente, qui brouille ce qui se transforme réellement sur le terrain. Pour Arnaud Floris, qui pilote depuis Abidjan les activités africaines de Bpifrance, la substance de cette relation se joue dans les instruments — crédit-export, dette longue, fonds propres — et dans un continuum, de la prospection à la prise de participation, pas dans les discours. Une logique de co-industrialisation qui suppose de passer du récit de la présence à celui du partage de la valeur.
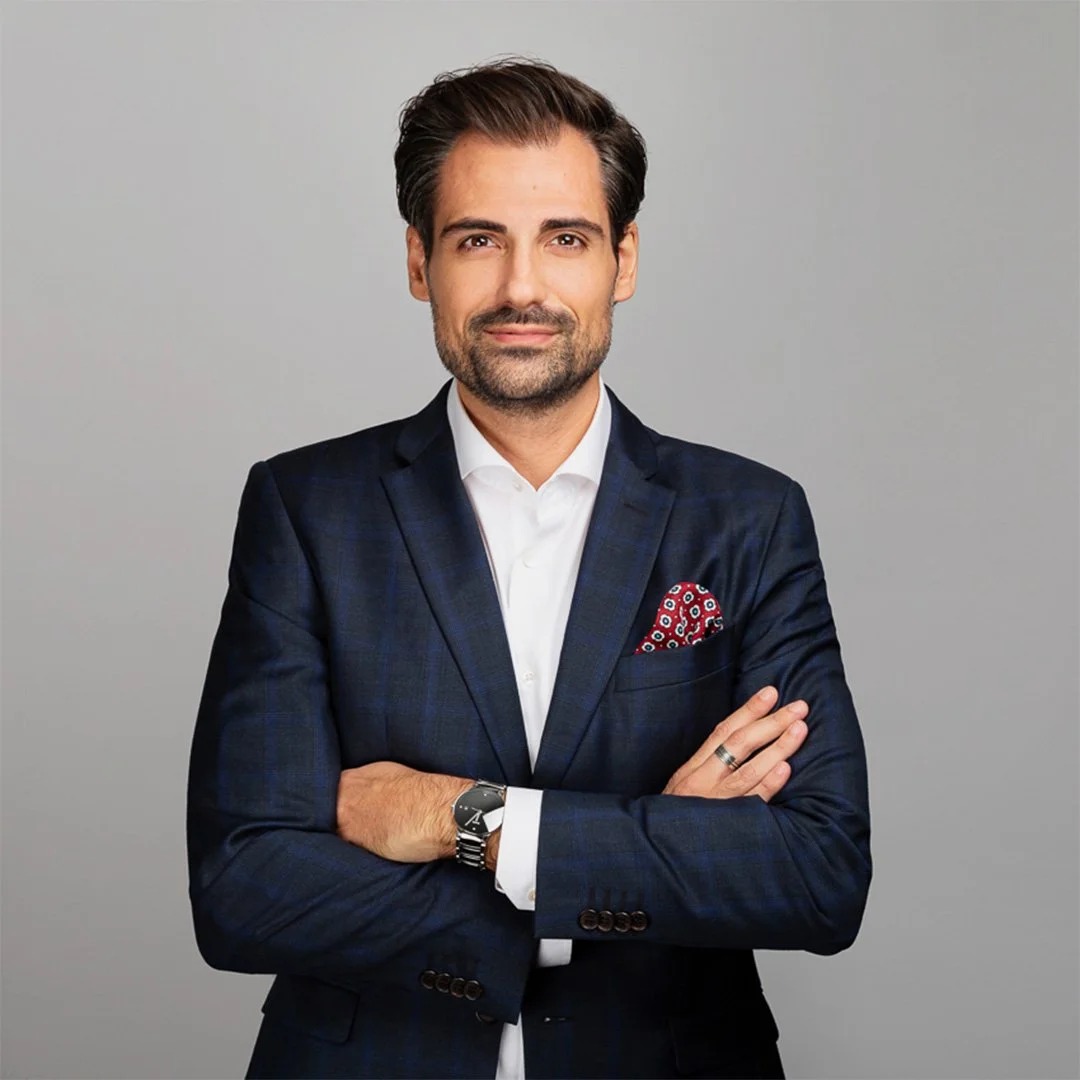
La relation économique franco-africaine est prise depuis plusieurs années entre deux récits également insuffisants : celui d’un désengagement, que les cessions bancaires et industrielles alimentent, et celui d’une repolitisation permanente, qui rend illisible ce qui se transforme sur le terrain. C’est pourtant dans les instruments, crédit-export, dette longue, fonds propres, que se joue la substance de cette relation, davantage que dans les discours qui l’entourent. Retour sur notre entretien avec Arnaud Floris, qui pilote depuis Abidjan les activités africaines de Bpifrance. À la croisée de l’agence de crédit-export, de l’investisseur en fonds propres et du partenaire des États africains structurant leurs propres institutions financières, il défend une lecture précise : la relation économique franco-africaine ne se rebâtira ni par les annonces ni par les seuls capitaux, mais par un continuum, de la prospection au contrat, du contrat au projet, du projet à la prise de participation. Une logique de co-industrialisation qui suppose de sortir du récit de la présence pour entrer dans celui du partage de la valeur.
La relation économique franco-africaine oscille depuis des années entre deux récits insuffisants : le désengagement, qu'alimentent les cessions bancaires et industrielles, et la repolitisation permanente, qui brouille ce qui se transforme réellement sur le terrain. Pour Arnaud Floris, qui pilote depuis Abidjan les activités africaines de Bpifrance, la substance de cette relation se joue dans les instruments — crédit-export, dette longue, fonds propres — et dans un continuum, de la prospection à la prise de participation, pas dans les discours. Une logique de co-industrialisation qui suppose de passer du récit de la présence à celui du partage de la valeur. Entretien exclusif.
I. Stratégie et positionnement
Bpifrance se distingue des banques commerciales d'un côté, et des institutions de développement classiques comme Proparco ou la BEI de l'autre. Quelle est la conviction qui guide votre action en Afrique - et quel est le rôle que vous seuls êtes en mesure de jouer ?
Notre théorie du changement tient en une conviction : la relation économique entre la France et l'Afrique se rebâtira par les entreprises, pas par les déclarations. Le rôle irréductible de Bpifrance, c'est le continuum. Nous sommes la seule institution capable d'accompagner une entreprise française de la prospection au contrat, du contrat au projet, et du projet à la prise de participation, avec les mêmes équipes et la même connaissance du client. Là où certaines banques privées se désengagent, sur les tickets intermédiaires, entre 1 et 75 millions d'euros, sur des maturités longues et des géographies jugées complexes, nous accélérons, parce que notre mandat est précisément d'être là où le marché ne va pas encore, pour l'y amener. Sur la duplication : elle est plus théorique que réelle, parce que nos points d'entrée diffèrent. Proparco part du projet de développement et de son impact local. La BEI part du souverain et de l'infrastructure. Nous partons de l'entrepreneur, français ou africain, et de son besoin de financement. Dans les faits, nous cofinançons régulièrement avec les uns et les autres : sur un même projet, chacun apporte sa tranche, son instrument et sa contrainte de mandat. La bonne question n'est pas qui fait quoi, c'est de savoir si, ensemble, nous couvrons toute la chaîne. C'est de mieux en mieux le cas.
Vous évoquez une chaîne d'accompagnement de la prospection à la prise de participation. Y a-t-il des maillons encore faibles - des stades où le financement manque structurellement ?
La chaîne est en théorie couverte, mais elle est très faiblement dotée sur les petits montants. Nous démarrons à un million d'euros, mais dans les faits, il faudrait beaucoup plus de capacité à financer des contrats de cinq cent mille à quinze millions d'euros. C'est là que se joue la guerre pour quatre-vingt-dix-neuf virgule neuf pour cent des entreprises. Il faudrait massivement plus de fonds de garantie et d'instruments dédiés à ce segment.
Votre cap affiché, c'est l'industrialisation. Derrière ce mot, les réalités peuvent être très différentes - financement d'exports français, construction d'usines locales, prises de participation dans des entreprises africaines. Concrètement, à quoi ressemble votre portefeuille aujourd'hui ?
Le mot clé pour nous, c'est co-industrialisation : connecter du savoir-faire français ou des capitaux à des projets qui contribuent à l'industrialisation à l'échelle africaine. Concrètement, cela passe par deux canaux. Le financement de contrats d'abord : des crédits export de 1 à 75 millions d'euros qui permettent à un acheteur africain, public ou privé, d'acquérir des équipements et du savoir-faire français, une ligne d'embouteillage, une unité de broyage, une centrale solaire, un hôpital équipé. Le financement de projets ensuite, qui va plus loin : nous finançons l'unité de production elle-même, sa construction et sa montée en charge. Et en fonds propres, Averroès Africa, notre plateforme panafricaine, investit dans les fonds et co-investit dans les entreprises du continent, avec 5,5 milliards d'euros levés et 363 transactions accompagnées.
Les filières prioritaires sont celles où la demande africaine rencontre l'offre française : l'agro-transformation, la santé, l'énergie, les matériaux et les biens d'équipement. Géographiquement, nos quatre implantations, Abidjan, Casablanca, Dakar et Nairobi, rayonnent sur leurs sous-régions. Le fil conducteur est toujours le même : de la transformation locale, de la valeur ajoutée créée sur place, et un intérêt industriel partagé entre les deux rives.
Bpifrance et Business France opèrent toutes deux sur les mêmes marchés africains, avec les mêmes entreprises françaises. Où s'arrête l'une et où commence l'autre - et la coordination fonctionne-t-elle vraiment ?
Je ne le formulerais pas en termes de frontière, parce que la réalité de terrain est celle d'une chaîne. Business France et nous sommes deux maillons complémentaires d'un même parcours, celui de la Team France Export : Business France accompagne la projection commerciale, la prospection, les salons, les VIE, avec une connaissance des marchés que personne d'autre n'a ; nous prenons le relais sur tout ce qui engage un bilan, du financement du contrat à l'investissement. Une entreprise bien accompagnée passe naturellement de l'un à l'autre, et dans nos bureaux africains comme dans nos cinquante directions régionales en France, nos équipes partagent d'ailleurs les locaux avec Business France : la coordination n'est pas un principe, c'est un couloir. Là où nous avons construit quelque chose de plus intégré, c'est sur l'accompagnement premium.
Notre Parcours Business International combine dans une même offre le conseil, la préparation, les missions de terrain et, derrière, la capacité de financement, pour des entreprises dont nous savons pouvoir accompagner le projet jusqu'au bout. Et plus largement, notre Plan Connect structure la mise en relation directe entre entreprises françaises et donneurs d'ordres africains : cartographies de filières, Connect Meetings où des industriels des deux rives se rencontrent sur des besoins qualifiés. Ce n'est pas de la prospection au sens classique, c'est de l'appariement industriel adossé à du financement. Le vrai sujet n'est donc pas le partage des rôles entre nous, il est en amont : trop d'entreprises françaises ne frappent encore à aucune des deux portes, par méconnaissance du continent ou par surestimation du risque. Notre problème commun n'est pas la frontière, c'est le nombre d'entrants.
II. Secteurs et territoires
Vous avez identifié plusieurs secteurs prioritaires : énergie, agro-industrie, digital, industrie manufacturière. Si vous deviez être honnête sur l'état réel de votre action - où est le meilleur rapport entre opportunité et capacité effective de financement ? Et où est-ce que la promesse dépasse encore l'exécution ?
Le meilleur rapport est aujourd'hui dans l'agro-industrie : la demande est massive et solvable, portée par l'urbanisation et la facture d'importations alimentaires du continent, les tickets correspondent à notre gamme, et la technologie française y est compétitive.
L'énergie vient juste derrière, avec une nuance : les projets décentralisés et le solaire commercial et industriel collent bien à notre modèle, tandis que les grandes infrastructures relèvent davantage de la syndication avec les bailleurs.
Là où la promesse dépasse encore l'exécution, je citerais deux domaines, avec lucidité. Le digital d'abord : les besoins en fonds propres de sociétés asset-light se prêtent mal au crédit classique, nous y intervenons donc surtout à travers les fonds partenaires d'Averroès Africa plutôt qu'en direct.
L'industrie manufacturière orientée vers l'export continental ensuite : la promesse de la ZLECAf est réelle, mais les chaînes de valeur régionales restent embryonnaires, la logistique et les barrières non tarifaires font que le marché continental unique est encore davantage un horizon qu'une réalité de compte d'exploitation. Nous y croyons, mais nous finançons des business plans, pas des traités.
La fermeture progressive du Sahel aux acteurs français - Mali, Burkina, Niger - représente une perte de terrain significative. Comment cela a-t-il réorienté votre stratégie géographique, et n'y a-t-il pas un risque de surconcentration sur quelques marchés côtiers ?
La réponse est simple : en matière de crédit, nous n'avons jamais eu de portefeuille significatif au Sahel. Notre mandat d'agence de crédit export ne date que de 2017, nos implantations africaines de 2018-2019. Depuis le début, notre dispositif s'est concentré sur les économies côtières et l'Afrique de l'Est, australe ainsi que l'océan Indien. Cela crée mécaniquement une concentration sur certains pays. Et nous l'assumons, parce que c'est là que se trouvent la profondeur bancaire, les partenaires et les pipelines.
Nos bureaux d'Abidjan et de Dakar sont néanmoins des bases régionales qui couvrent aussi les flux vers les marchés sahéliens. Beaucoup d'entreprises ivoiriennes et sénégalaises y sont tournées, et nous y contribuons donc indirectement.
En mai 2026 à Nairobi, Bpifrance a lancé le Seeds of Africa Investment Fund, dédié à l'agrobusiness et au financement climatique, avec un premier closing à 50 millions d'euros. Pourquoi ce pari sectoriel, pourquoi maintenant ?
C'est le secteur où l'écart est le plus grand entre le potentiel et la réalité. L'Afrique détient une part majeure des terres arables non cultivées du monde et importe chaque année pour des dizaines de milliards de dollars de produits alimentaires. Chaque point de transformation locale gagné, c'est de la valeur, des emplois et de la résilience alimentaire.
Quant au pourquoi maintenant : parce que trois courbes se croisent, une demande urbaine qui explose, des technologies climatiques, irrigation, solaire, chaîne du froid, dont les coûts ont chuté, et une génération d'agro-entrepreneurs africains qui a changé d'échelle. Sur la rentabilité, je serai direct : les hypothèses ne reposent pas sur la production primaire, dont les rendements sont trop exposés au climat et aux prix mondiaux, mais sur les maillons de transformation, de logistique et d'intrants, là où les marges sont plus stables et les barrières à l'entrée réelles. Cela suppose du capital patient, des horizons longs et du financement mixte pour absorber les premiers risques. C'est exactement ce pour quoi un véhicule dédié se justifie plutôt que du crédit bancaire classique.
III. Freins opérationnels
Le risque de change est systématiquement cité comme l'un des premiers obstacles à l'investissement franco-africain - les prêts sont souvent en euros, les revenus des projets en monnaie locale. Comment Bpifrance gère-t-il ce problème concrètement, et quelles sont les limites réelles de vos mécanismes, notamment hors zone CFA ?
C'est effectivement le premier sujet dans neuf comités de crédit sur dix. Nous le traitons par étages. D'abord la couverture naturelle : nous privilégions les projets dont une partie des revenus est en devises, exportateurs, import-substitution avec prix indexés. Ensuite la structuration : cofinancement en monnaie locale avec des banques partenaires du pays, qui portent le risque qu'elles savent gérer, pendant que nous portons la tranche en devises. Enfin les instruments de couverture dédiés aux marchés frontières, quand la profondeur du marché le permet.
Les limites réelles, nous les connaissons par cœur : hors zone franc, sur des devises volatiles, le coût de couverture à long terme peut absorber toute l'économie d'un projet, quand la couverture existe. La zone CFA offre une stabilité précieuse pour les investisseurs, mais elle ne couvre qu'une partie du continent. La vraie réponse structurelle n'est pas dans les salles de marché : elle est dans le développement des marchés de capitaux locaux et de l'épargne longue africaine, pour que les projets en monnaie locale soient financés par des ressources en monnaie locale. C'est un chantier de dix ans, et c'est un des sujets où les institutions africaines et nous, à l'échelle française, avons le plus intérêt à travailler ensemble.
Il y a une tension inhérente dans votre position : vous êtes une institution publique, donc censée prendre des risques que le privé refuse. Mais vous devez aussi rester financièrement soutenable. Comment arbitrez-vous entre ces deux logiques - et y a-t-il des marchés ou des secteurs où vous sentez avoir atteint la limite de ce que vous pouvez absorber ?
Je refuse cette opposition. Prendre des risques que le privé refuse ne signifie pas prendre des risques que le privé a raison de refuser. Notre valeur ajoutée est dans l'analyse : nous connaissons les contreparties, les secteurs et les juridictions mieux que des acteurs qui regardent le continent de loin, ce qui nous permet de distinguer le risque réel du risque perçu. Une grande partie de notre métier consiste précisément à réduire cet écart, qui est le premier impôt invisible payé par les projets africains. Ensuite, la discipline : sûretés, structuration des flux, diversification du portefeuille, et une tarification qui reflète le risque sans l'exagérer.
La soutenabilité n'est pas une contrainte qui limite notre mission, elle en est la condition. Une institution qui perd de l'argent finit par se retirer, et le pire service à rendre au continent, ce sont les acteurs intermittents, qui arrivent dans l'euphorie et repartent à la première crise. Notre promesse, c'est la permanence. Elle n'est crédible que si nos comptes tiennent.
On entend souvent ce diagnostic : le problème en Afrique, ce n'est pas le manque de liquidités, c'est le manque de projets vraiment structurés et finançables. Partagez-vous ce constat - et si oui, d'où vient selon vous ce déficit de pipeline ?
Je partage le diagnostic, mais je le reformulerais : ce ne sont pas les projets qui manquent, ce sont les projets préparés. La demande est immense, les idées abondent, les promoteurs sont là. Ce qui manque, c'est le maillon du développement de projet : les études, la structuration juridique et financière, la gouvernance, tout ce travail qui coûte cher, prend des années, et se perd si le projet ne se fait pas. Personne ne veut financer ce risque-là, et c'est pourtant lui qui conditionne tout le reste.
La réponse tient en trois volets. De l'assistance technique et de la préparation de projets, en lien avec les bailleurs qui financent ces phases amont. Des partenariats avec des développeurs et des sponsors industriels capables de porter les projets jusqu'à la bancabilité. Et du côté des tickets, je crois que notre gamme, de 1 à 75 millions d'euros, colle justement au chaînon manquant : assez grande pour des unités industrielles sérieuses, assez petite pour des projets que les grands bailleurs ne regardent pas. Le problème de pipeline est réel, mais il n'est pas une fatalité : c'est un problème d'ingénierie, donc il se résout par du travail.
IV. Co-investissement et architecture financière
Vous portez une logique de co-investissement franco-africain. Avec qui co-investissez-vous réellement et régulièrement aujourd'hui - banques locales, fonds africains, DFIs continentales ? Et qu'est-ce qui bloque encore la montée en puissance de cette logique ?
Ça fonctionne de mieux en mieux, à trois niveaux. Avec les banques africaines d'abord, panafricaines et locales, en syndication sur les financements : elles apportent la monnaie locale et la connaissance de la contrepartie, nous apportons la devise et la maturité longue. Avec les fonds d'investissement africains ensuite, à travers Averroès Africa : nous sommes souscripteurs de dizaines de véhicules gérés par des équipes africaines, et co-investisseurs à leurs côtés. Avec les institutions financières de développement africaines enfin, dont la montée en puissance est l'un des faits marquants de la décennie, et de plus en plus avec les fonds souverains et les grands groupes familiaux du continent, qui veulent co-investir en partenaires, plus seulement accueillir des capitaux.
Ce qui bloque encore : l'asymétrie de perception du risque entre comités de crédit, qui fait échouer des syndications sur des différences de notation interne ; l'hétérogénéité des standards de documentation, qui allonge les délais ; et la profondeur limitée des marchés de capitaux locaux, qui restreint la part de monnaie locale mobilisable. Rien d'insurmontable : ce sont des frictions de tuyauterie, pas des désaccords de fond. La volonté de co-investir, elle, n'a jamais été aussi forte des deux côtés.
Les débats sur la Nouvelle Architecture Financière Africaine - Banque africaine d'investissement, réforme des quotes-parts du FMI, réallocation des droits de tirage spéciaux - sont très présents dans les sommets. Est-ce que ces évolutions changent concrètement quelque chose à votre travail quotidien, ou s'agit-il encore largement de discussions institutionnelles déconnectées du terrain ?
Honnêtement, c'est un peu des deux. Une partie reste des débats de sommet, et je ne vais pas prétendre que la réforme des quotes-parts du FMI change mes comités d'engagement. Mais trois évolutions concrètes percolent déjà jusqu'à nous. La montée des institutions financières africaines comme co-financeurs de premier rang, qui change la composition de nos tours de table. La discussion sur les notations et le coût du capital du continent, qui commence à objectiver l'écart entre risque perçu et risque réel, un sujet où les données de défaut accumulées par les bailleurs donnent des arguments solides. Et la priorité donnée à la mobilisation de l'épargne africaine, fonds de pension, assureurs, qui ouvre la voie à des tours de table où le capital local prend une part croissante.
Ma conviction : la nouvelle architecture se construira moins dans les communiqués que dans les tours de table. Chaque co-investissement réussi entre une institution africaine et une institution européenne est un article de cette architecture, écrit en actes.
Bpifrance accompagne plusieurs États africains pour structurer leurs propres banques publiques d'investissement. Quels sont les modèles qui ont vraiment fonctionné - et quelles sont les conditions sans lesquelles ce type de transfert d'expertise échoue systématiquement ?
Plusieurs États nous sollicitent pour partager notre expérience, et c'est l'un des aspects les plus stimulants de notre développement. Ce qui fonctionne : partir du problème local et non du modèle français. Bpifrance est le produit d'une histoire, d'un écosystème bancaire dense et d'un État actionnaire particulier ; le répliquer tel quel n'a pas de sens. Ce qui se transfère, ce sont des briques : le continuum d'instruments, la garantie comme levier pour faire prêter les banques plutôt que prêter à leur place, l'accompagnement non financier des entrepreneurs, la culture du suivi de portefeuille.
Les conditions sans lesquelles cela échoue, je les énonce sans détour parce qu'elles se vérifient partout : un mandat clair qui distingue l'investissement de la subvention, une gouvernance qui protège les décisions de crédit des interférences, du capital humain local formé et correctement rémunéré, et un actionnaire public qui accepte le temps long. Quand une banque publique d'investissement devient un guichet de distribution politique, elle meurt en trois ans et décrédibilise l'idée même pour une génération. Quand elle tient sa discipline, elle devient une institution nationale précieuse. La différence ne tient pas aux statuts, elle tient à la gouvernance réelle.
V. Relation France-Afrique et trajectoire
Le Sommet Africa Forward de Nairobi de mai 2026 - 6 000 participants, 40 pays, 23 milliards d'euros d'engagements annoncés - a été présenté comme un tournant dans la relation économique franco-africaine. Tournant de quoi exactement, et en quoi ce format est-il différent des sommets précédents ?
Je dirais trois choses. Tournant des acteurs d'abord : Nairobi a mis les entrepreneurs au centre, plus de six mille participants de quarante pays, dont une majorité de dirigeants d'entreprises africaines et françaises venus chercher des partenaires, pas des discours. Les chefs d'État présents sont venus parler à ces entrepreneurs, ce qui est un renversement de protocole qui dit tout. De la nature des engagements ensuite : les 23 milliards d'euros annoncés ne sont pas des promesses d'aide, ce sont des intentions d'investissement et de co-investissement, avec des contreparties identifiées, dont l'exécution se mesurera projet par projet, et nous nous sommes engagés à en rendre compte. De la direction des flux enfin, et c'est le plus profond : une part significative des engagements pris à Nairobi sont des capitaux africains, fonds souverains, groupes familiaux, institutions du continent, qui co-investissent aux côtés des européens.
Le récit du Nord qui finance le Sud est terminé. Ce qui le remplace, c'est une logique d'alliance capitalistique où chacun apporte ce qu'il a : nous, la technologie, la maturité longue et l'expérience industrielle ; nos partenaires, le marché, la connaissance du terrain et un capital croissant. C'est ce que j'appelle passer de la présence à la coproduction.
Vous avez passé près d'une décennie à la Banque africaine de développement avant de rejoindre Bpifrance - deux institutions très différentes dans leur culture, leur rapport au risque et leur temporalité. Qu'est-ce que cette trajectoire vous a appris sur l'écart qui existe souvent entre ce que les institutions annoncent et ce qu'elles font réellement ?
Cela m'a appris trois choses. La première : le temps des institutions n'est pas celui des entrepreneurs. J'ai vu des projets attendre des années entre l'approbation et le premier décaissement, et j'ai vu ce que ces années coûtent à un industriel qui a un marché à prendre. Toute notre pratique depuis consiste à compresser cet écart.
La deuxième : l'impact se joue dans l'exécution, pas dans l'annonce. Une institution se juge à son portefeuille vivant, aux usines qui tournent, aux crédits qui se remboursent, pas à ses communiqués. La BAD m'a donné la vision continentale et la grammaire du multilatéral ; Bpifrance m'a donné l'obsession du client et du délai. J'essaie de faire la synthèse des deux.
La troisième, la plus importante : la contrainte de fond en Afrique n'est pas le capital, qui existe et cherche à se déployer, c'est la confiance et la préparation. Les institutions qui réussissent sont celles qui investissent dans ces deux actifs invisibles : connaître assez bien un marché pour distinguer le risque réel du risque perçu, et accompagner un projet assez tôt pour qu'il devienne finançable. Le reste, les volumes, les annonces, suit toujours.
Pour finir : si vous deviez nommer le principal malentendu qui persiste aujourd'hui entre acteurs français et acteurs africains dans la relation économique - pas dans les discours officiels, mais dans ce que vous observez au quotidien - quel serait-il ?
Si je devais résumer en une phrase : beaucoup d'acteurs français croient que la question posée est celle de la présence française en Afrique, alors que la question que posent nos partenaires africains est celle du partage de la valeur. Ce ne sont pas les intérêts français qui sont rejetés sur le continent, ce sont les relations qui ne produisent rien localement. Un industriel français qui arrive avec un projet en co-actionnariat, de la transformation sur place, du transfert de compétences et un partage du capital ne rencontre aucun sentiment anti-français : il rencontre des files d'attente.
Le malentendu symétrique existe côté africain : l'idée que la prudence française serait de la défiance, alors qu'elle est souvent de la méconnaissance, qui se corrige par la présence et par les faits. Notre métier, au fond, consiste à dissiper ce double malentendu transaction par transaction. Et ma conviction, après quinze ans passés des deux côtés de la table, est simple : la relation économique franco-africaine n'a pas besoin d'être réparée, elle a besoin d'être réinvestie. Pas au sens du discours : au sens du capital. Ce qui se construit maintenant, ce sont des entreprises détenues ensemble, qui produisent ensemble, pour des marchés en croissance. C'est moins lyrique qu'un sommet, et c'est beaucoup plus solide.